Срок окупаемости показывает, за сколько времени вложенные деньги вернутся. Считается по простой формуле: делим сумму вложений на доход за период. Но есть подвох — этот показатель не учитывает, что деньги сегодня дороже, чем те же деньги через год. Поэтому считают два варианта: простой срок окупаемости (PP) и дисконтированный (DPP). В статье разберем обе формулы на примерах в днях, месяцах и годах, посчитаем окупаемость внедрения ИИ-чатбота с реальными цифрами по зарплатам и штрафам SLA. Покажем, где PP дает неправильный результат, какой срок считать нормальным и почему одного этого показателя недостаточно, чтобы понять, выгоден проект или нет.
- Срок окупаемости (PP) показывает, за сколько времени вложенные деньги вернутся, но не учитывает стоимость денег во времени — для этого используют дисконтированный срок (DPP), который всегда длиннее простого PP
- На примере ИИ-чатбота для интернет-магазина: вложения 1,35 млн рублей, чистый поток 100 тыс. рублей в месяц дают PP = 13,5 месяца и DPP = 15,5 месяца при ставке 20% годовых — разрыв в два месяца показывает цену времени
- PP имеет критические ограничения: не показывает доход после точки возврата, игнорирует риск и не учитывает, что два проекта с одинаковым PP могут дать разную общую прибыль за весь срок жизни
- Для принятия решения нельзя опираться только на PP — нужно комбинировать его с NPV (чистая приведенная стоимость) и IRR (внутренняя норма доходности), чтобы оценить проект целиком
Что такое срок окупаемости простыми словами и что он показывает
Срок окупаемости — это время, за которое проект возвращает вложенные в него деньги. Компания потратила 1,2 млн рублей на внедрение ИИ-чатбота, чатбот экономит 100 тыс. рублей в месяц на поддержке — значит, вложения вернутся за 12 месяцев. Это и есть срок окупаемости. Показатель отвечает на один вопрос: когда затраты сравняются с доходом или экономией, которые проект приносит. Все, что проект зарабатывает после этой точки, — уже прибыль. Чем короче срок, тем быстрее деньги освобождаются под новые задачи и тем меньше времени они находятся под риском.
Суть показателя и его экономический смысл
Экономический смысл срока окупаемости — измерить скорость возврата денег. Вы вынимаете деньги из оборота и вкладываете их в проект. До момента окупаемости эти деньги «висят» в проекте и не приносят прибыли — они лишь возвращаются к вам по частям. Точка окупаемости делит жизнь проекта на две части: до нее вы отбиваете вложения, после нее зарабатываете.
Точка окупаемости — это финансовый водораздел. До ее достижения вы лишь компенсируете собственные затраты, находясь в зоне риска, и только следующий день начинает приносить реальную прибыль бизнесу.
Показатель удобен тем, что его понимает не только финансист. Собственник и руководитель отдела читают срок окупаемости без пояснений: «вложили — вернули за 8 месяцев». Поэтому его используют для быстрого отсева заведомо слабых идей. Но простота — обратная сторона его ограничений: показатель не учитывает, сколько проект принесет после окупаемости и обесцениваются ли деньги со временем. Эти пробелы закрывают дисконтированным сроком и NPV.
Как срок окупаемости называют на английском и какие аббревиатуры используют
В англоязычных источниках и финансовых отчетах срок окупаемости обозначают как Payback Period — сокращенно PP или PBP. Это простой срок окупаемости: он делит вложения на денежный поток без учета обесценивания денег. Именно его чаще всего встречают в бизнес-планах и презентациях проектов, когда нужно быстро показать порядок цифр.
Второй термин — Discounted Payback Period, сокращенно DPP. Это дисконтированный срок окупаемости: он учитывает, что рубль сегодня дороже рубля через год. DPP всегда длиннее PP, потому что будущие поступления в нем «весят» меньше. Рядом с этими показателями идут NPV (Net Present Value, чистая приведенная стоимость) и IRR (Internal Rate of Return, внутренняя норма доходности) — их считают вместе с окупаемостью, чтобы оценить проект целиком.
| Характеристика | Простой срок (PP) | Дисконтированный срок (DPP) |
|---|---|---|
| Учет времени | Считает все деньги равноценными | Учитывает обесценивание будущих потоков |
| Сложность расчета | Низкая (простое деление) | Средняя (требует применения ставки дисконтирования) |
| Точность для бизнеса | Подходит только для быстрой оценки | Обязателен для финального принятия решения |
Зачем бизнесу считать период возврата вложенных денег
Расчет срока окупаемости отвечает на практичный вопрос: как быстро деньги вернутся и снова станут свободными. Если у компании три проекта и ограниченный бюджет, срок окупаемости показывает, какой из них раньше высвободит вложенные средства под следующие задачи. Для проектов с ИИ-чатботом это особенно важно: технология меняется быстро, и короткий срок возврата снижает риск того, что решение устареет раньше, чем окупится.
Второй мотив — управление риском. Чем дольше деньги заморожены в проекте, тем выше вероятность, что за это время изменится рынок, вырастут ставки или проект не оправдает прогноз. Короткий срок окупаемости уменьшает эту неопределенность. Но опираться только на PP при выборе проекта опасно: он игнорирует доход после точки окупаемости и стоимость капитала. Поэтому его считают первым шагом, а решение принимают вместе с DPP и NPV.
🤖 ИИ-ассистент, который увеличивает конверсию
AiForSite — умный ИИ-помощник для вашего ресурса. Внедрите нейросеть за пару кликов, автоматизируйте общение с клиентами и собирайте лиды 24/7 без участия менеджера. Искусственный интеллект на ваш сайт!
Простой срок окупаемости, или PP: формула и методика расчета
PP (Payback Period) считают по формуле: PP = Инвестиции / Денежный поток за период. Если вложили 1 200 000 ₽, а проект приносит 100 000 ₽ в месяц, срок окупаемости равен 12 месяцам. Формула работает, когда поток стабилен из месяца в месяц. При неравномерных поступлениях доходы складывают нарастающим итогом и ищут момент, когда сумма сравняется с вложениями. Метод отвечает на один вопрос: когда деньги вернутся. Он не показывает прибыль после точки возврата и не учитывает обесценивание денег — эти ограничения разберем ниже, но сначала научимся считать базовый показатель без ошибок.
Как связаны простой срок окупаемости и капитальные вложения
Капитальные вложения — это разовые затраты на старте: покупка оборудования, лицензии, разработка, настройка. Для ИИ-чатбота сюда входят оплата интеграции, подключение к CRM, обучение модели на базе компании. Именно эта сумма стоит в числителе формулы PP. Чем выше вложения, тем длиннее срок возврата при том же денежном потоке. Поэтому первый шаг расчета — собрать все стартовые затраты в одну цифру, не путая их с ежемесячными расходами на поддержку.
Ежемесячные платежи — оплата подписки на API, хостинг, техподдержка — в капвложения не входят. Их вычитают из дохода проекта, чтобы получить чистый денежный поток. Ошибка новичков: смешать разовые и регулярные затраты в одну сумму. Тогда числитель раздувается, а знаменатель занижается, и срок окупаемости выходит нереально длинным. Разделяйте: капвложения — в формулу сверху, регулярные расходы — минусом из потока снизу.
Пошаговый расчет показателя в днях, месяцах и годах
Шаг первый: определите период потока. Если считаете по месяцам, делите вложения на месячный поток и получаете срок в месяцах. Вложили 900 000 ₽, поток 75 000 ₽ в месяц — срок равен 12 месяцам, или 1 году. Чтобы перевести в дни, умножьте месяцы на 30: получится 360 дней. Для проектов с быстрой отдачей, как чатбот, удобнее считать сразу в днях — так нагляднее короткий возврат.
Шаг второй: если поток дробный, срок получается нецелым. Вложения 1 000 000 ₽, поток 120 000 ₽ в месяц: 1 000 000 / 120 000 = 8,33 месяца. Дробную часть переводят в дни: 0,33 × 30 ≈ 10 дней. Итого 8 месяцев 10 дней. При неравномерном потоке считайте нарастающим итогом по таблице: суммируйте доход по месяцам, пока накопленная сумма не покроет вложения — этот месяц и будет точкой окупаемости.
Игнорирование дробных периодов искажает финансовую картину. По опыту компании AiForSite, при внедрении ИИ-ассистентов точный расчет по месяцам и дням позволяет избежать кассовых разрывов на этапе масштабирования проекта.
Пример оценки классических инвестиционных затрат
Возьмем покупку станка за 2 400 000 ₽. Станок приносит 200 000 ₽ чистого дохода в месяц после вычета сырья, электричества и обслуживания. PP = 2 400 000 / 200 000 = 12 месяцев. За год вложения вернутся полностью, дальше пойдет прибыль. Пока поток ровный, расчет занимает одно действие и не требует таблицы.
Усложним: в первые три месяца станок работает на 50% мощности и дает по 100 000 ₽, затем выходит на 200 000 ₽. Считаем нарастающим итогом: за 3 месяца накоплено 300 000 ₽, остаток 2 100 000 ₽. Делим на 200 000 ₽ — еще 10,5 месяца. Общий срок: 3 + 10,5 = 13,5 месяца, или 13 месяцев 15 дней. Разница с ровным расчетом — полтора месяца, и она возникает только из-за старта на неполной мощности.
Дисконтированный срок окупаемости, или DPP: почему деньги сегодня дороже завтрашних
DPP отвечает на тот же вопрос, что и простой срок окупаемости, но с поправкой на время: за сколько вернутся вложения, если каждый будущий рубль пересчитать в сегодняшний. Причина проста — 100 000 рублей сейчас можно положить на депозит под 18% и через год получить 118 000. Значит, 118 000 рублей через год стоят сегодня только 100 000. Когда проект приносит экономию через год-два, ее нужно уменьшить на этот же процент. Из-за этого DPP всегда больше простого PP: часть будущего дохода «усыхает». Разберем, откуда берется разница и как ее посчитать для чатбота.
Зачем нужен учет фактора времени
Простой срок окупаемости складывает денежные потоки разных лет так, будто они равноценны. Рубль экономии в первый месяц и рубль на третий год для PP одинаковы. На практике это не так: пока деньги не вернулись, они могли работать в другом месте и приносить доход. Чем дольше проект возвращает вложения, тем сильнее эта потеря.
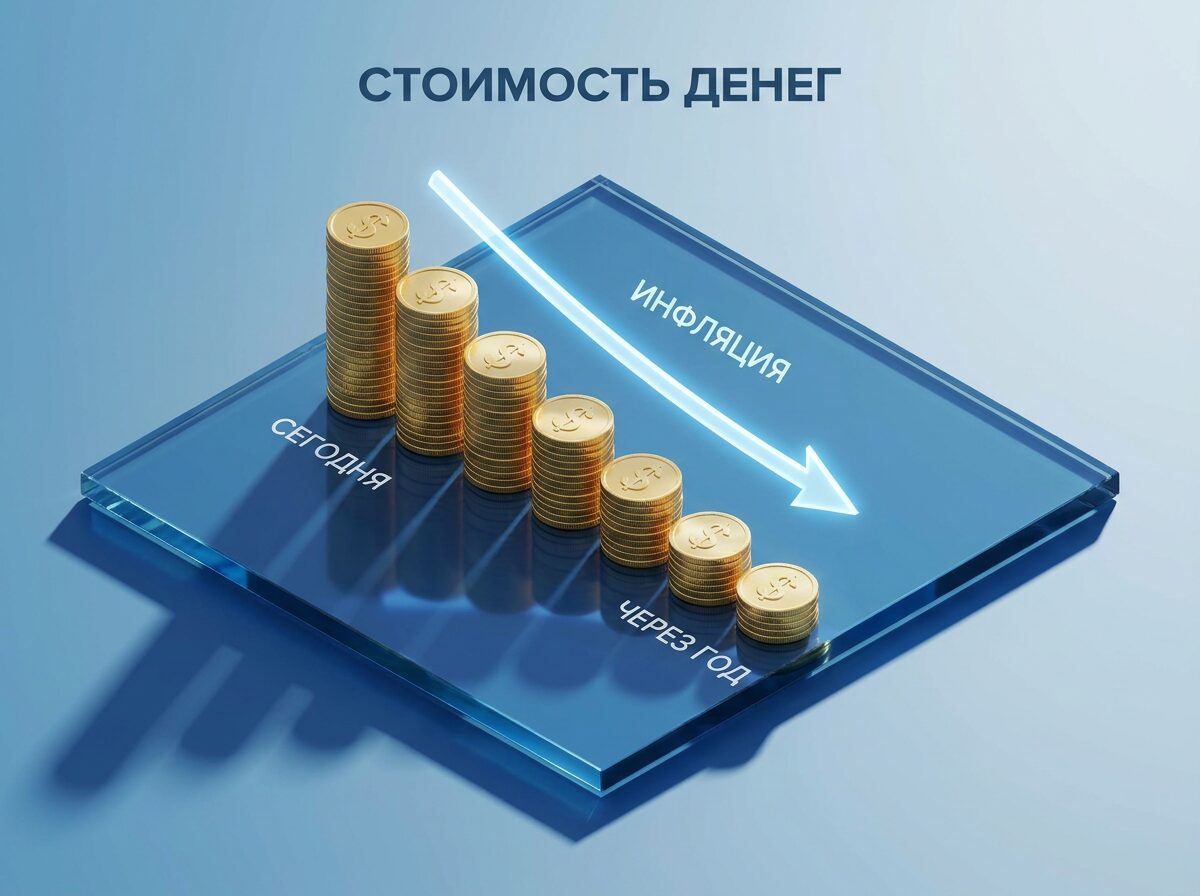
Для чатбота эффект заметен на длинных сроках. Если PP получился 8 месяцев — разница с DPP составит недели, ею можно пренебречь. Но когда окупаемость растягивается на 2–3 года, игнорировать фактор времени опасно: проект, который по PP окупается за 2 года, по DPP может выйти на 2,5–3 года. Именно этот разрыв показывает, стоит ли вкладывать деньги сейчас или выгоднее направить их в другое место.
Как работает дисконтирование денежных потоков и выбор ставки доходности
Каждый будущий поток делят на коэффициент (1 + r)^n, где r — ставка дисконтирования, n — номер периода. Экономия 500 000 рублей за первый год при ставке 20% превращается в 500 000 / 1,2 = 416 667 рублей. Тот же поток за второй год: 500 000 / 1,2² = 347 222 рубля. Дисконтированные суммы накапливают год за годом, пока накопленный итог не перекроет вложения — это и есть момент DPP.
Ставку r берут не с потолка. Ориентир — стоимость денег для компании: ставка по кредиту, доходность депозита или требуемая инвесторами отдача. Для бизнеса без заемных денег часто используют ставку депозита плюс премию за риск проекта. Чатбот на новой технологии рискованнее склада, поэтому ставку для него закладывают выше — например, не 15%, а 25%. Чем выше риск, тем жестче дисконт и тем медленнее проект окупается на бумаге.
Сравнение простого и дисконтированного подходов на живых цифрах
Возьмем внедрение чатбота: вложения 900 000 рублей, годовая экономия на поддержке 500 000 рублей. По простому PP: 900 000 / 500 000 = 1,8 года. Кажется, проект возвращает деньги меньше чем за два года — можно запускать.
- Базовая инфляция: минимальный порог обесценивания денег, который съедает будущую прибыль.
- Стоимость капитала: процент по кредитам или доходность альтернативных депозитов компании.
- Премия за риск: надбавка, которая закладывается при внедрении инновационных технологий.
Теперь пересчитаем со ставкой 20%. Первый год дает 416 667 рублей, второй — 347 222, накоплено 763 889. До 900 000 не хватает 136 111, их добираем из третьего года (289 352 руб.): 136 111 / 289 352 ≈ 0,47 года. Итог DPP — около 2,47 года против 1,8 по PP. Разрыв в 8 месяцев меняет картину: если конкурент предлагает другой проект с DPP 1,5 года, чатбот проигрывает, хотя по простому сроку выглядел быстрее.
Кейс: считаем окупаемость внедрения ИИ-чатбота
Интернет-магазин нанял 6 операторов поддержки. Компания внедряет ИИ-чатбота, чтобы закрыть типовые вопросы: статус заказа, возврат, наличие товара. Нужно понять, за сколько месяцев чатбот вернет вложенные деньги и стоит ли его запускать. Разложим проект на три части: стоимость запуска и содержания бота, экономия на зарплатах операторов и штрафах за нарушение SLA, срок окупаемости. Считаем по консервативному прогнозу — берем нижнюю границу экономии, чтобы не обмануть себя оптимистичными ожиданиями.
Исходные данные и статьи затрат на запуск умного помощника
Разовые вложения в чатбота: разработка и настройка сценариев — 900 000 ₽, интеграция с CRM и базой заказов — 300 000 ₽, обучение модели на истории диалогов — 150 000 ₽. Стартовые затраты — 1 350 000 ₽. Это сумма, которую проект должен вернуть.
Кроме разовых вложений у бота есть ежемесячные расходы: подписка на языковую модель и токены — 45 000 ₽, поддержка и доработка сценариев — 35 000 ₽, хостинг и мониторинг — 10 000 ₽. Содержание обходится в 90 000 ₽ в месяц. Эти расходы вычитают из экономии, иначе окупаемость получится завышенной.
Критическая ошибка при расчете окупаемости IT-решений — смешивать разовые затраты на разработку с регулярными платежами за API и серверы. Это искусственно раздувает сроки возврата и хоронит перспективные идеи.
Оценка прямой экономии на зарплатах и штрафах SLA
Бот закрывает 60% типовых обращений — высвобождает работу двух операторов из шести. Зарплата оператора с налогами и взносами — 80 000 ₽ в месяц. Экономия на фонде оплаты труда: 2 × 80 000 = 160 000 ₽ в месяц. Двух сотрудников не увольняют, а переводят на сложные обращения и удержание клиентов — но эту экономию в консервативном расчете не учитываем.
Вторая статья экономии — штрафы за нарушение SLA. До внедрения бота операторы не успевали отвечать в срок, компания платила клиентам компенсации в среднем 40 000 ₽ в месяц. Бот отвечает мгновенно и устраняет большую часть просрочек — убираем 30 000 ₽ штрафов. Суммарная валовая экономия: 160 000 + 30 000 = 190 000 ₽ в месяц. Вычитаем содержание бота 90 000 ₽ и получаем чистый денежный поток — 100 000 ₽ в месяц.
Точный расчет окупаемости технологического проекта
Простой срок окупаемости (PP) = вложения / чистый поток за период. Считаем: 1 350 000 / 100 000 = 13,5 месяца. В днях при потоке 100 000 ₽ ≈ 3 288 ₽ в день, срок = 1 350 000 / 3 288 ≈ 410 дней. Это грубая оценка: она не учитывает, что 100 000 ₽ через год стоят меньше сегодняшних.
Дисконтированный срок (DPP) корректирует поток на стоимость капитала. При ставке 20% годовых (≈1,53% в месяц) поток каждого месяца дисконтируется: первый месяц — 98 500 ₽, шестой — 91 300 ₽ и так далее. Накопленная дисконтированная сумма достигает 1 350 000 ₽ примерно к 15,5 месяца — на два месяца позже PP. Разрыв между 13,5 и 15,5 месяца — это цена времени, которую простой расчет прячет.
Главные ограничения метода, или почему нельзя опираться только на него
Срок окупаемости отвечает на один вопрос: когда вернутся деньги. Он молчит о том, что будет после возврата, сколько заработает проект за весь срок жизни и какой у него риск. Из двух проектов с окупаемостью 12 месяцев один может приносить прибыль еще 5 лет, а второй заглохнуть через 13 месяцев — по PP они одинаковы. Метод игнорирует стоимость капитала и денежные потоки за горизонтом окупаемости. Поэтому выбор проекта только по сроку окупаемости системно приводит к слабым и рискованным решениям. Разберем три конкретные слепые зоны.
Слепые зоны показателя после точки полного возврата средств
PP останавливает счет в момент возврата вложений и не смотрит дальше. Внедрили чатбот за 600 000 рублей, он окупился за 8 месяцев — что дальше? Метод не отвечает. А дальше кроется главная ценность: бот может экономить 75 000 рублей в месяц еще три года, то есть принести 2,7 млн сверх вложений. Два проекта с равным PP дают разную суммарную отдачу, и срок окупаемости этой разницы не видит.
Вторая слепая зона — риск за горизонтом. Быстрый возврат не гарантирует, что доход сохранится. Модель ИИ устаревает, тарифы вендора растут, клиентские сценарии меняются. Проект с окупаемостью 6 месяцев и падающими потоками хуже проекта с окупаемостью 10 месяцев и стабильной экономией. PP уравнивает их, скрывая, где деньги надежнее.
Какой срок окупаемости считать нормальным для бизнеса
Универсальной нормы нет — планка зависит от отрасли, риска и горизонта планирования. Для IT-инструментов и автоматизации, включая ИИ-чатботы, ориентир — окупаемость до 12–18 месяцев: технологии быстро меняются, длинный возврат обесценивается. Для оборудования и капитальных вложений нормальными считают 3–5 лет. Чем выше риск и скорость устаревания, тем короче должен быть допустимый срок.
Нормативного срока окупаемости в вакууме не существует. Для автоматизации и ИИ-проектов безопасный горизонт возврата составляет 12–18 месяцев, поскольку цифровые технологии устаревают гораздо быстрее классического оборудования.
Норму задает сам бизнес, отталкиваясь от стоимости денег. Если компания привлекает капитал под 25% годовых, окупаемость дольше 4 лет обычно невыгодна: проценты съедят экономию. Поэтому «нормальный» PP — это не цифра из справочника, а порог, при котором проект возвращает деньги быстрее, чем дорожает капитал. И проверять этот порог нужно уже дисконтированным сроком, а не простым.
Комбинация PP с NPV и IRR для точных управленческих решений
PP отвечает на вопрос «когда вернем», NPV — «сколько заработаем сверху», IRR — «какая доходность в процентах». Вместе они закрывают слепые зоны срока окупаемости. NPV суммирует все дисконтированные потоки за срок жизни проекта: если он положительный, проект создает стоимость даже после точки возврата. IRR показывает внутреннюю доходность и позволяет сравнить проект со ставкой привлечения капитала.
Рабочая схема для ИИ-чатбота: сначала считаем PP и DPP по консервативному прогнозу экономии, чтобы понять скорость возврата. Затем проверяем NPV — заработает ли проект больше вложений с учетом дисконта. Если NPV положительный, а IRR выше стоимости капитала, проект принимают. Опора только на PP без этой связки — прямой путь выбрать быстрый, но экономически слабый вариант.